InOne・Financia y paga a plazos

- 2.41K Reseñas
- 4,7
- Descargas
- 500.000+
Nuestra opinión sobre InOne・Financia y paga a plazos de Appgk
Cuando una compra importante no cabe cómodamente en el presupuesto del mes, la financiación puede parecer una solución sencilla, pero también exige leer con calma cada condición. He probado InOne・Financia y paga a plazos con esa mirada práctica: no como una aplicación para usar a diario por entretenimiento, sino como una herramienta financiera que conviene abrir únicamente cuando sabes qué compra quieres organizar y cuánto puedes devolver.
La propuesta pertenece a la categoría de finanzas y está desarrollada por CaixaBank Payments & Consumer, E.F.C., E.P., S.A. Su función gira alrededor de préstamos, tarjetas y líneas de crédito destinadas a financiar compras y pagarlas de forma fraccionada. Es gratuita para descargar, tiene clasificación PEGI 3 y funciona desde Android 9. La versión actual es la 1.17.18.
Mi primera impresión es que su valor no está en sustituir a una aplicación bancaria completa, sino en concentrar decisiones relacionadas con el crédito al consumo. Eso puede resultar cómodo si ya estás buscando una forma concreta de aplazar una compra. En cambio, si solo quieres controlar gastos, crear un presupuesto o consultar todas tus cuentas, hay alternativas más adecuadas.
Cómo se siente usar InOne cuando el crédito requiere atención
Una aplicación financiera con un propósito bastante definido
La pantalla inicial y el recorrido general se entienden mejor cuando llegas con una necesidad concreta. Por ejemplo, imagina que necesitas comprar un electrodoméstico y prefieres distribuir el pago en varios meses. En lugar de mezclar esa decisión con el resto de tus movimientos bancarios, la aplicación te orienta hacia las opciones de financiación disponibles dentro de su propio entorno.
Lo mejor de InOne・Financia y paga a plazos
Aspectos que debes tener en cuenta sobre InOne・Financia y paga a plazos
Ese enfoque es una ventaja porque reduce el ruido. No tienes que recorrer menús pensados para inversiones, recibos o transferencias si lo que te interesa es una compra financiada. También tiene un inconveniente: al estar tan centrada en crédito, puede hacer que una solución de pago aplazado parezca más natural de lo que realmente es. Yo recomendaría entrar con una cifra máxima ya decidida, no empezar a explorar sin límite.
La aplicación cuenta con una valoración media de 4,7 y reúne alrededor de 11 mil valoraciones, señales de que ha conseguido una recepción favorable entre quienes la han instalado. También supera las 500 mil instalaciones. Aun así, una buena valoración no reemplaza la lectura de las condiciones de una financiación: la experiencia de navegación puede ser positiva y, al mismo tiempo, una cuota concreta no encajar con tu situación.
Noticias y artículos relacionados con InOne・Financia y paga a plazos
Noticias
Subway Surfers convirtió la variedad y el ritmo en estándar del arcade móvil
Noticias
TikTok y el siguiente vídeo: por qué cuesta tanto dejar de mirar
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Qué revisaría antes de aceptar cualquier operación
Mi consejo más importante es no quedarse con la cuota mensual como único criterio. Una cuota baja puede resultar atractiva porque parece fácil de asumir, pero lo que realmente importa es el coste total, la duración y las condiciones asociadas. Antes de confirmar, revisaría el importe financiado, el número de pagos, la fecha de cada cargo y cualquier coste adicional que aparezca en el resumen.
También comprobaría si estoy solicitando un préstamo, usando una tarjeta o disponiendo de una línea de crédito. Aunque las tres opciones estén relacionadas con financiar compras, no son exactamente la misma herramienta. Una compra puntual puede justificar una solución concreta, mientras que una línea abierta puede requerir más disciplina para no convertir varios pequeños aplazamientos en una deuda difícil de seguir.
¿No quieres leer la reseña completa?
La aplicación resulta más útil cuando la utilizas como una ventana de consulta y decisión, no como una invitación a gastar. Esa diferencia cambia mucho la experiencia. Si ya has comparado el precio al contado, has calculado cuánto puedes reservar cada mes y sabes cuándo terminarías de pagar, el proceso tiene sentido. Si solo miras cuánto “cabe” en la cuota, la herramienta puede quedarse corta como apoyo para tomar una decisión responsable.
El momento sensible: introducir datos y revisar la operación
En una aplicación financiera, la confianza no depende únicamente del diseño. Se pone a prueba cuando introduces información personal, identificas una cuenta o revisas una oferta de crédito. En esos momentos yo avanzaría despacio, leyendo cada pantalla y comprobando que los datos de la operación coinciden con lo que esperaba. Un botón de confirmación no debería convertirse en un paso automático.
Capturas de pantalla
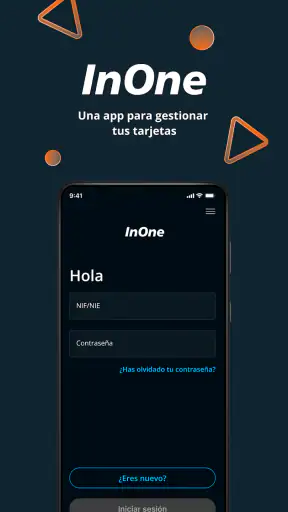
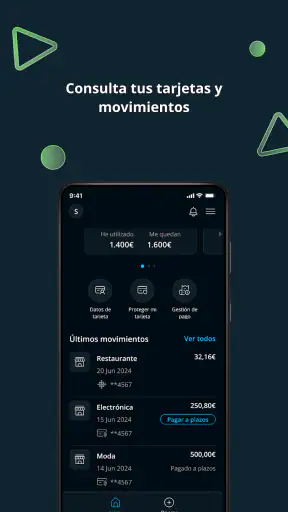
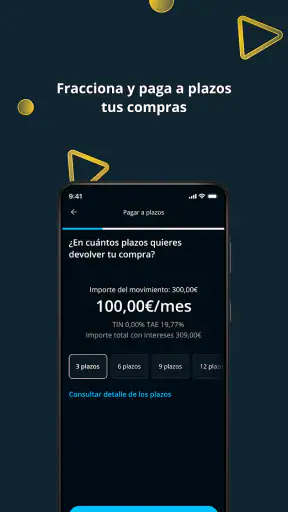
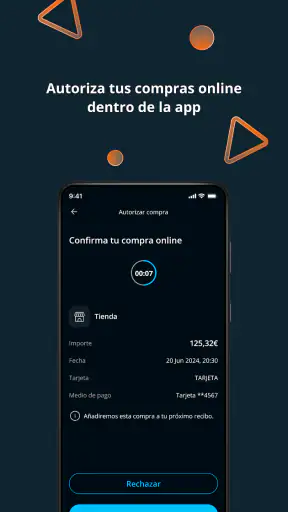
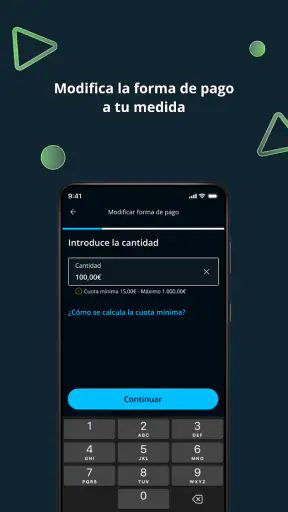
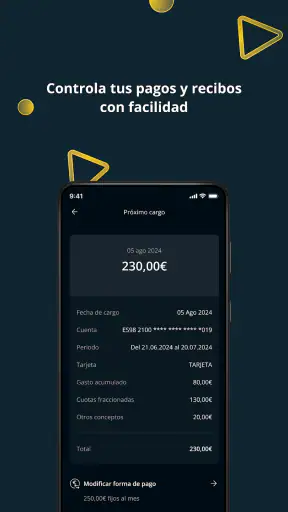
La aplicación está vinculada a servicios de financiación de CaixaBank Payments & Consumer, E.F.C., E.P., S.A., por lo que conviene tratarla como una herramienta para operaciones financieras reales, no como una calculadora informal. Mantendría el sistema operativo actualizado, instalaría únicamente la versión oficial y evitaría revisar información sensible en redes públicas. Son hábitos sencillos, pero tienen más valor que cualquier impresión visual de seguridad.
También prestaría atención a los avisos y solicitudes que aparecen durante el proceso. Si una pantalla pide una acción que no esperabas, me detendría para entender su finalidad antes de continuar. No asumiría que aceptar todos los permisos o mensajes es obligatorio para cada función. La regla práctica es clara: si no entiendes qué estás autorizando, todavía no es el momento de confirmar.
Controles que ayudan a conservar el control personal
Una de las cosas que más valoro en una aplicación de crédito es poder distinguir con claridad entre una consulta, una solicitud y una aceptación definitiva. Esa separación evita que mirar una posibilidad se confunda con contratarla. En mi uso, trataría cada pantalla de resumen como una pausa deliberada: comprobaría el importe, la periodicidad y el destino de la operación antes de seguir.
También organizaría las notificaciones con criterio. Los recordatorios pueden ser útiles para no olvidar una fecha de pago, pero demasiados avisos pueden terminar ocultando los mensajes importantes. Si la aplicación permite elegir qué comunicaciones recibir, dejaría activadas las relacionadas con operaciones, vencimientos y cambios relevantes, y revisaría el resto según mis necesidades.
Otro hábito recomendable es guardar una referencia personal de cada financiación: para qué compra se utilizó, cuánto se acordó pagar y cuándo debería terminar. No dependería exclusivamente de la memoria ni de buscar después entre notificaciones. Una nota privada y ordenada facilita comparar la deuda con el presupuesto mensual y detectar si estás acumulando demasiados compromisos.
La versión actual, 1.17.18, es un dato útil para comprobar que estás utilizando una edición reciente antes de iniciar una operación. Yo revisaría la versión instalada desde la tienda oficial y mantendría activadas las actualizaciones, especialmente en una aplicación que gestiona información financiera. No es una garantía absoluta, pero reduce el riesgo de trabajar con una edición antigua.
Un caso cotidiano en el que sí le veo sentido
Supongamos que se avería el frigorífico y necesitas reemplazarlo sin disponer de todo el importe ese mismo día. Primero compararía el coste al contado con el coste total financiado. Después calcularía si la cuota sigue siendo cómoda incluso durante un mes con gastos inesperados. Solo entonces usaría InOne para revisar la alternativa disponible y confirmar que la duración no se extiende más de lo razonable para ese producto.
En ese escenario, la aplicación aporta orden porque reúne la parte de crédito en un recorrido específico. Además, permite pensar en la compra como una obligación completa y no solo como un precio inicial. Mi recomendación sería anotar la fecha prevista del último pago y revisar el presupuesto mensual durante los primeros meses. Si la cuota empieza a competir con necesidades básicas, la decisión original dejó de ser cómoda aunque la contratación fuera sencilla.
En cambio, no la usaría para financiar compras impulsivas, pequeños caprichos repetidos o gastos que desaparecerán mucho antes de terminar las cuotas. Tampoco la elegiría como primera opción si ya tienes varias deudas y buscas una forma de taparlas. En esas situaciones, añadir crédito puede complicar el problema. La aplicación puede facilitar una operación, pero no puede decidir por ti si esa operación es prudente.
Lo que ofrece frente a las alternativas habituales
La alternativa más simple es pagar al contado. Si puedes hacerlo sin vaciar tu fondo para imprevistos, normalmente es la opción más fácil de entender porque no crea pagos futuros. InOne tiene sentido cuando necesitas distribuir el coste y las condiciones completas son asumibles, no simplemente porque la cuota parezca pequeña.
Otra posibilidad es la financiación ofrecida directamente en el comercio. A veces puede ser más cómoda porque aparece justo durante la compra, pero también puede hacer que aceptes la primera propuesta sin comparar. Con una aplicación dedicada puedes revisar la operación desde un entorno más centrado en crédito, aunque sigues teniendo la responsabilidad de comparar el coste total y las condiciones.
Las aplicaciones bancarias generales son mejores para ver el conjunto de tus finanzas: saldo, movimientos, recibos y otros productos. InOne resulta más específica. Esa especialización es su fortaleza cuando quieres seguir una financiación concreta, pero es una limitación si esperas una visión global de tu economía. Yo no la instalaría pensando que sustituirá a mi banco principal.
También existen tarjetas de crédito con pago aplazado. Pueden ofrecer flexibilidad, pero precisamente por eso exigen vigilar con más cuidado el saldo utilizado y la forma de devolución. Si tu objetivo es una compra única con un calendario claro, prefiero una operación fácil de delimitar. Si buscas disponibilidad permanente para gastar, analizaría con mucha más cautela el coste y el riesgo de mantener deuda abierta.
Privacidad y decisiones que no conviene automatizar
Al tratarse de una aplicación financiera, yo separaría dos preguntas: si la aplicación me resulta cómoda y si la operación que estoy considerando me conviene. La primera puede responderse explorando menús y resúmenes. La segunda requiere revisar ingresos, gastos, otras cuotas y margen para imprevistos. No dejaría que una experiencia fluida sustituya ese cálculo.
En los pasos que impliquen datos personales, identificación o autorización, leería las pantallas completas y comprobaría las opciones visibles. Si aparecen casillas, comunicaciones o consentimientos, elegiría de forma consciente en lugar de marcar todo por rapidez. La capacidad de decidir qué aceptas es especialmente importante cuando una aplicación se utiliza para contratar o gestionar productos financieros.
También evitaría compartir capturas de pantalla de la aplicación en grupos o redes sociales. Un resumen aparentemente inocente puede mostrar importes, referencias o datos que prefiero mantener privados. Para pedir ayuda, describiría el problema sin publicar información identificable y utilizaría los canales oficiales de atención que aparezcan dentro del servicio.
La clasificación PEGI 3 indica que el contenido está considerado apto para todas las edades desde el punto de vista de esa escala, pero no significa que un menor deba contratar crédito ni gestionar una financiación. La responsabilidad financiera requiere capacidad legal, comprensión de las condiciones y supervisión adecuada cuando corresponda. Yo interpretaría esa etiqueta como una clasificación de contenido, no como una recomendación de uso financiero para niños.
Para quién funciona mejor y quién debería buscar otra cosa
Recomendaría InOne a quien necesita consultar o gestionar una opción de financiación vinculada a una compra y prefiere tener ese proceso separado de su aplicación bancaria habitual. También puede encajar a quien valora revisar cuotas y operaciones desde un espacio centrado en crédito, siempre que tenga la costumbre de comprobar el coste total.
No la recomendaría como herramienta principal para aprender a ahorrar, controlar categorías de gasto o construir un presupuesto familiar. Para eso elegiría una aplicación de finanzas personales que muestre ingresos y gastos de forma amplia. Tampoco es mi primera elección para quien busca una tarjeta para usar sin un plan de devolución definido.
Si tu prioridad absoluta es evitar cualquier deuda, el pago al contado o esperar a reunir el dinero son alternativas más coherentes. Si ya tienes varios pagos pendientes, antes de abrir otra posibilidad revisaría toda tu situación y pediría orientación financiera independiente. La aplicación puede ser clara y funcional, pero no elimina los riesgos propios del crédito.
Mi veredicto después de revisarla
InOne me parece una herramienta concreta y razonable para organizar compras financiadas, préstamos, tarjetas o líneas de crédito dentro del entorno de CaixaBank Payments & Consumer, E.F.C., E.P., S.A. Su condición gratuita y su enfoque específico facilitan empezar, pero esa facilidad no debería confundirse con una decisión sencilla. La parte más importante sigue estando fuera de la pantalla: saber cuánto puedes pagar y durante cuánto tiempo.
Su recepción es sólida, con una media de 4,7 basada en alrededor de 11 mil valoraciones, y su presencia supera las 500 mil instalaciones. Son referencias útiles para saber que no se trata de una aplicación desconocida, aunque yo las tomaría como contexto y no como motivo suficiente para contratar. En finanzas, la confianza también se construye revisando cada importe, cada autorización y cada fecha.
Mi recomendación final es utilizarla con un propósito cerrado: entra, revisa la operación, compara el coste total, comprueba las condiciones y decide sin prisa. Si la cuota encaja incluso en un mes difícil y entiendes qué estás aceptando, puede ser práctica. Si solo te convence porque reduce el pago inicial o porque el proceso parece rápido, esperaría. La mejor experiencia con InOne no es financiar más, sino conservar el control de lo que ya has decidido financiar.
Preguntas frecuentes sobre InOne・Financia y paga a plazos
¿Qué es InOne・Financia y paga a plazos y para qué sirve?
InOne es una aplicación financiera orientada a facilitar compras y pagos fraccionados desde el móvil. Su propuesta permite solicitar financiación para determinadas compras, consultar las condiciones disponibles y organizar los pagos en varias cuotas, siempre sujeto a la evaluación y aprobación correspondiente. Antes de utilizarla, conviene revisar qué comercios, productos y modalidades están disponibles en tu país.
¿Cómo funciona la financiación y qué requisitos suelen solicitar?
El funcionamiento comienza normalmente con el registro de una cuenta y la aportación de datos personales y financieros necesarios para verificar la identidad y valorar la solicitud. La aprobación no está garantizada y puede depender de factores como la edad, la residencia, los ingresos, el historial crediticio y la información proporcionada. También pueden solicitar documentación adicional antes de confirmar una operación.
¿Tiene InOne intereses, comisiones o costes adicionales?
El coste de utilizar InOne depende de la oferta concreta, el plazo seleccionado y las condiciones mostradas antes de aceptar la financiación. Algunas operaciones pueden anunciarse sin intereses, mientras que otras podrían incluir gastos, comisiones o cargos por retrasos. Es importante leer el resumen del contrato, comprobar el importe total que se devolverá y no limitarse únicamente al valor de cada cuota.
¿Es segura la aplicación para introducir mis datos personales y bancarios?
Al tratarse de una aplicación financiera, InOne puede requerir información personal, bancaria y relacionada con la solvencia. Antes de registrarte, descarga siempre la versión oficial desde una tienda legítima y comprueba el desarrollador, los permisos y la política de privacidad. Utiliza una contraseña segura, evita compartir códigos de verificación y revisa periódicamente los movimientos y notificaciones de tu cuenta.
¿Qué ocurre si no puedo pagar una cuota o quiero cancelar una compra financiada?
Si prevés dificultades para pagar, lo más recomendable es contactar con el servicio de atención al cliente antes de que venza la cuota y consultar las alternativas disponibles. Un retraso puede generar cargos adicionales, afectar a futuras solicitudes o tener consecuencias contractuales. La cancelación, devolución o reembolso dependerá del comercio, del tipo de compra y de las condiciones específicas de la financiación.